
分野: マレーシア経済・動向
マレーシア首都圏(KL・セランゴール・プトラジャヤ)の2025年上半期不動産市場をJPPHデータで徹底分析。取引件数減少の裏で進む「フライト・トゥ・クオリティ」、優良エリアの価格急騰、産業用不動産の独走、LRT3・MRT3等メガインフラの進捗まで、資産二極化時代の投資戦略を解説します。
イントロダクション
統計が隠す「構造的ハイグレーディング」の予兆
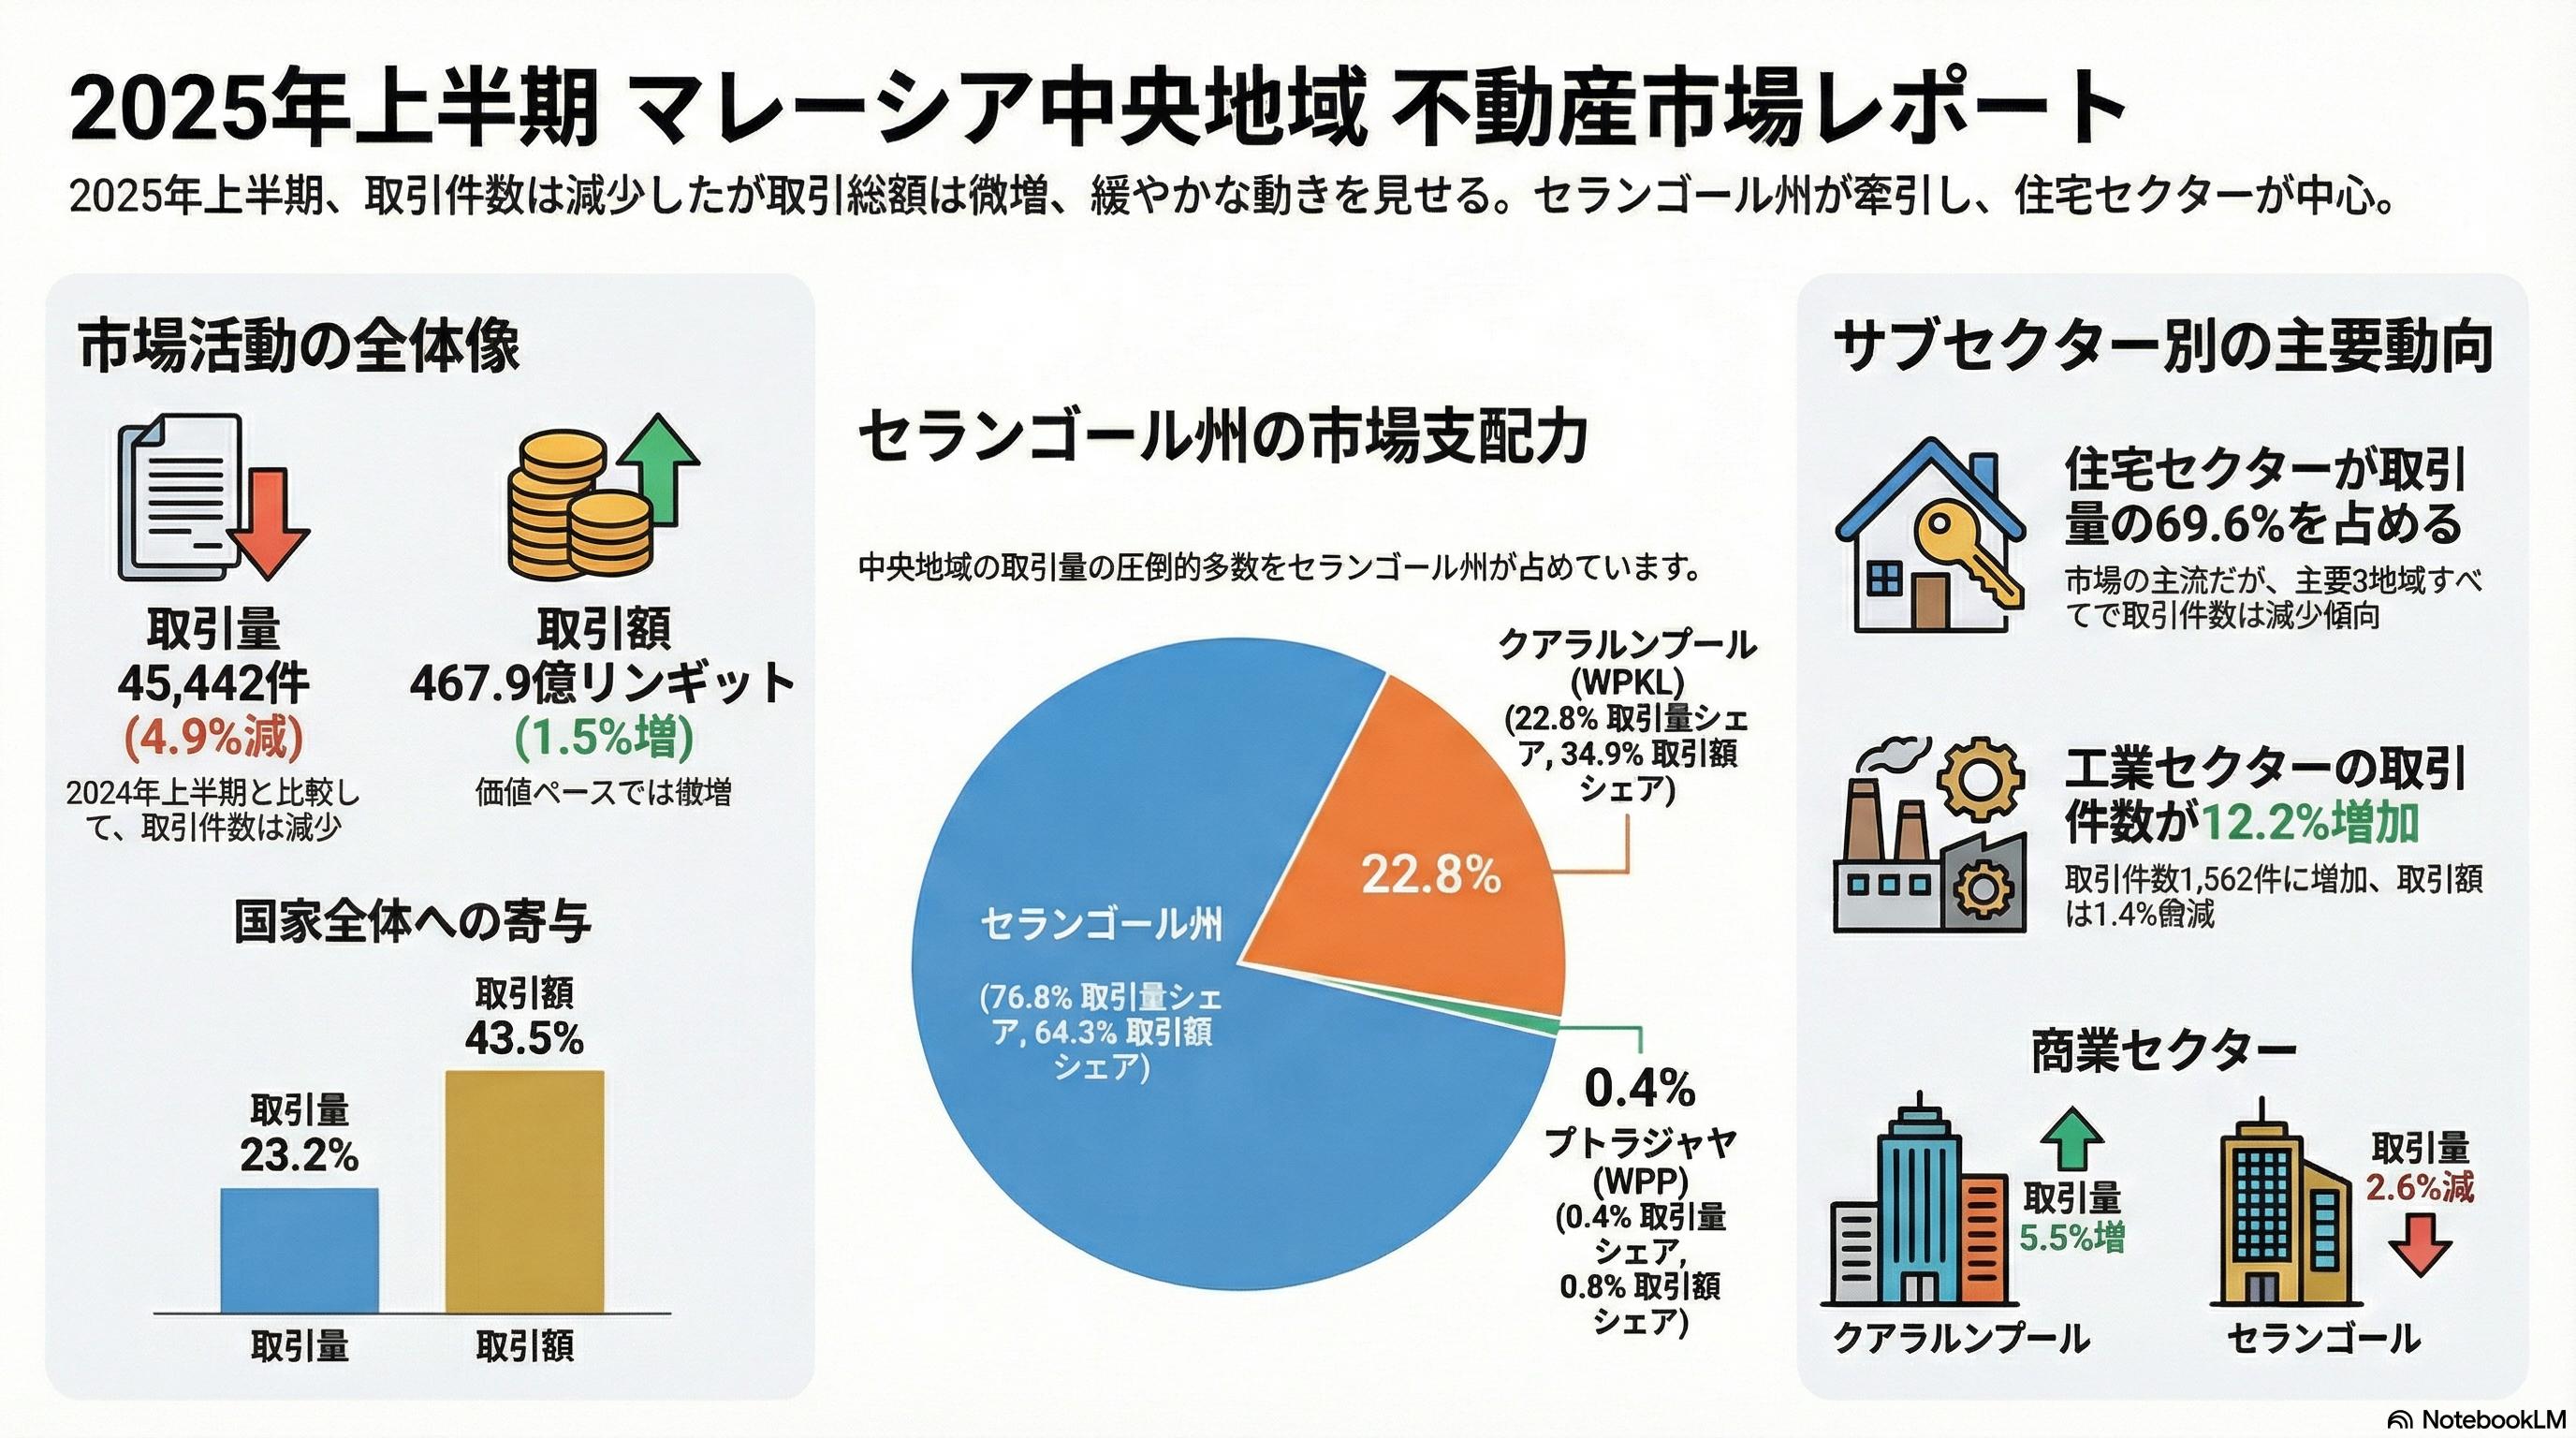
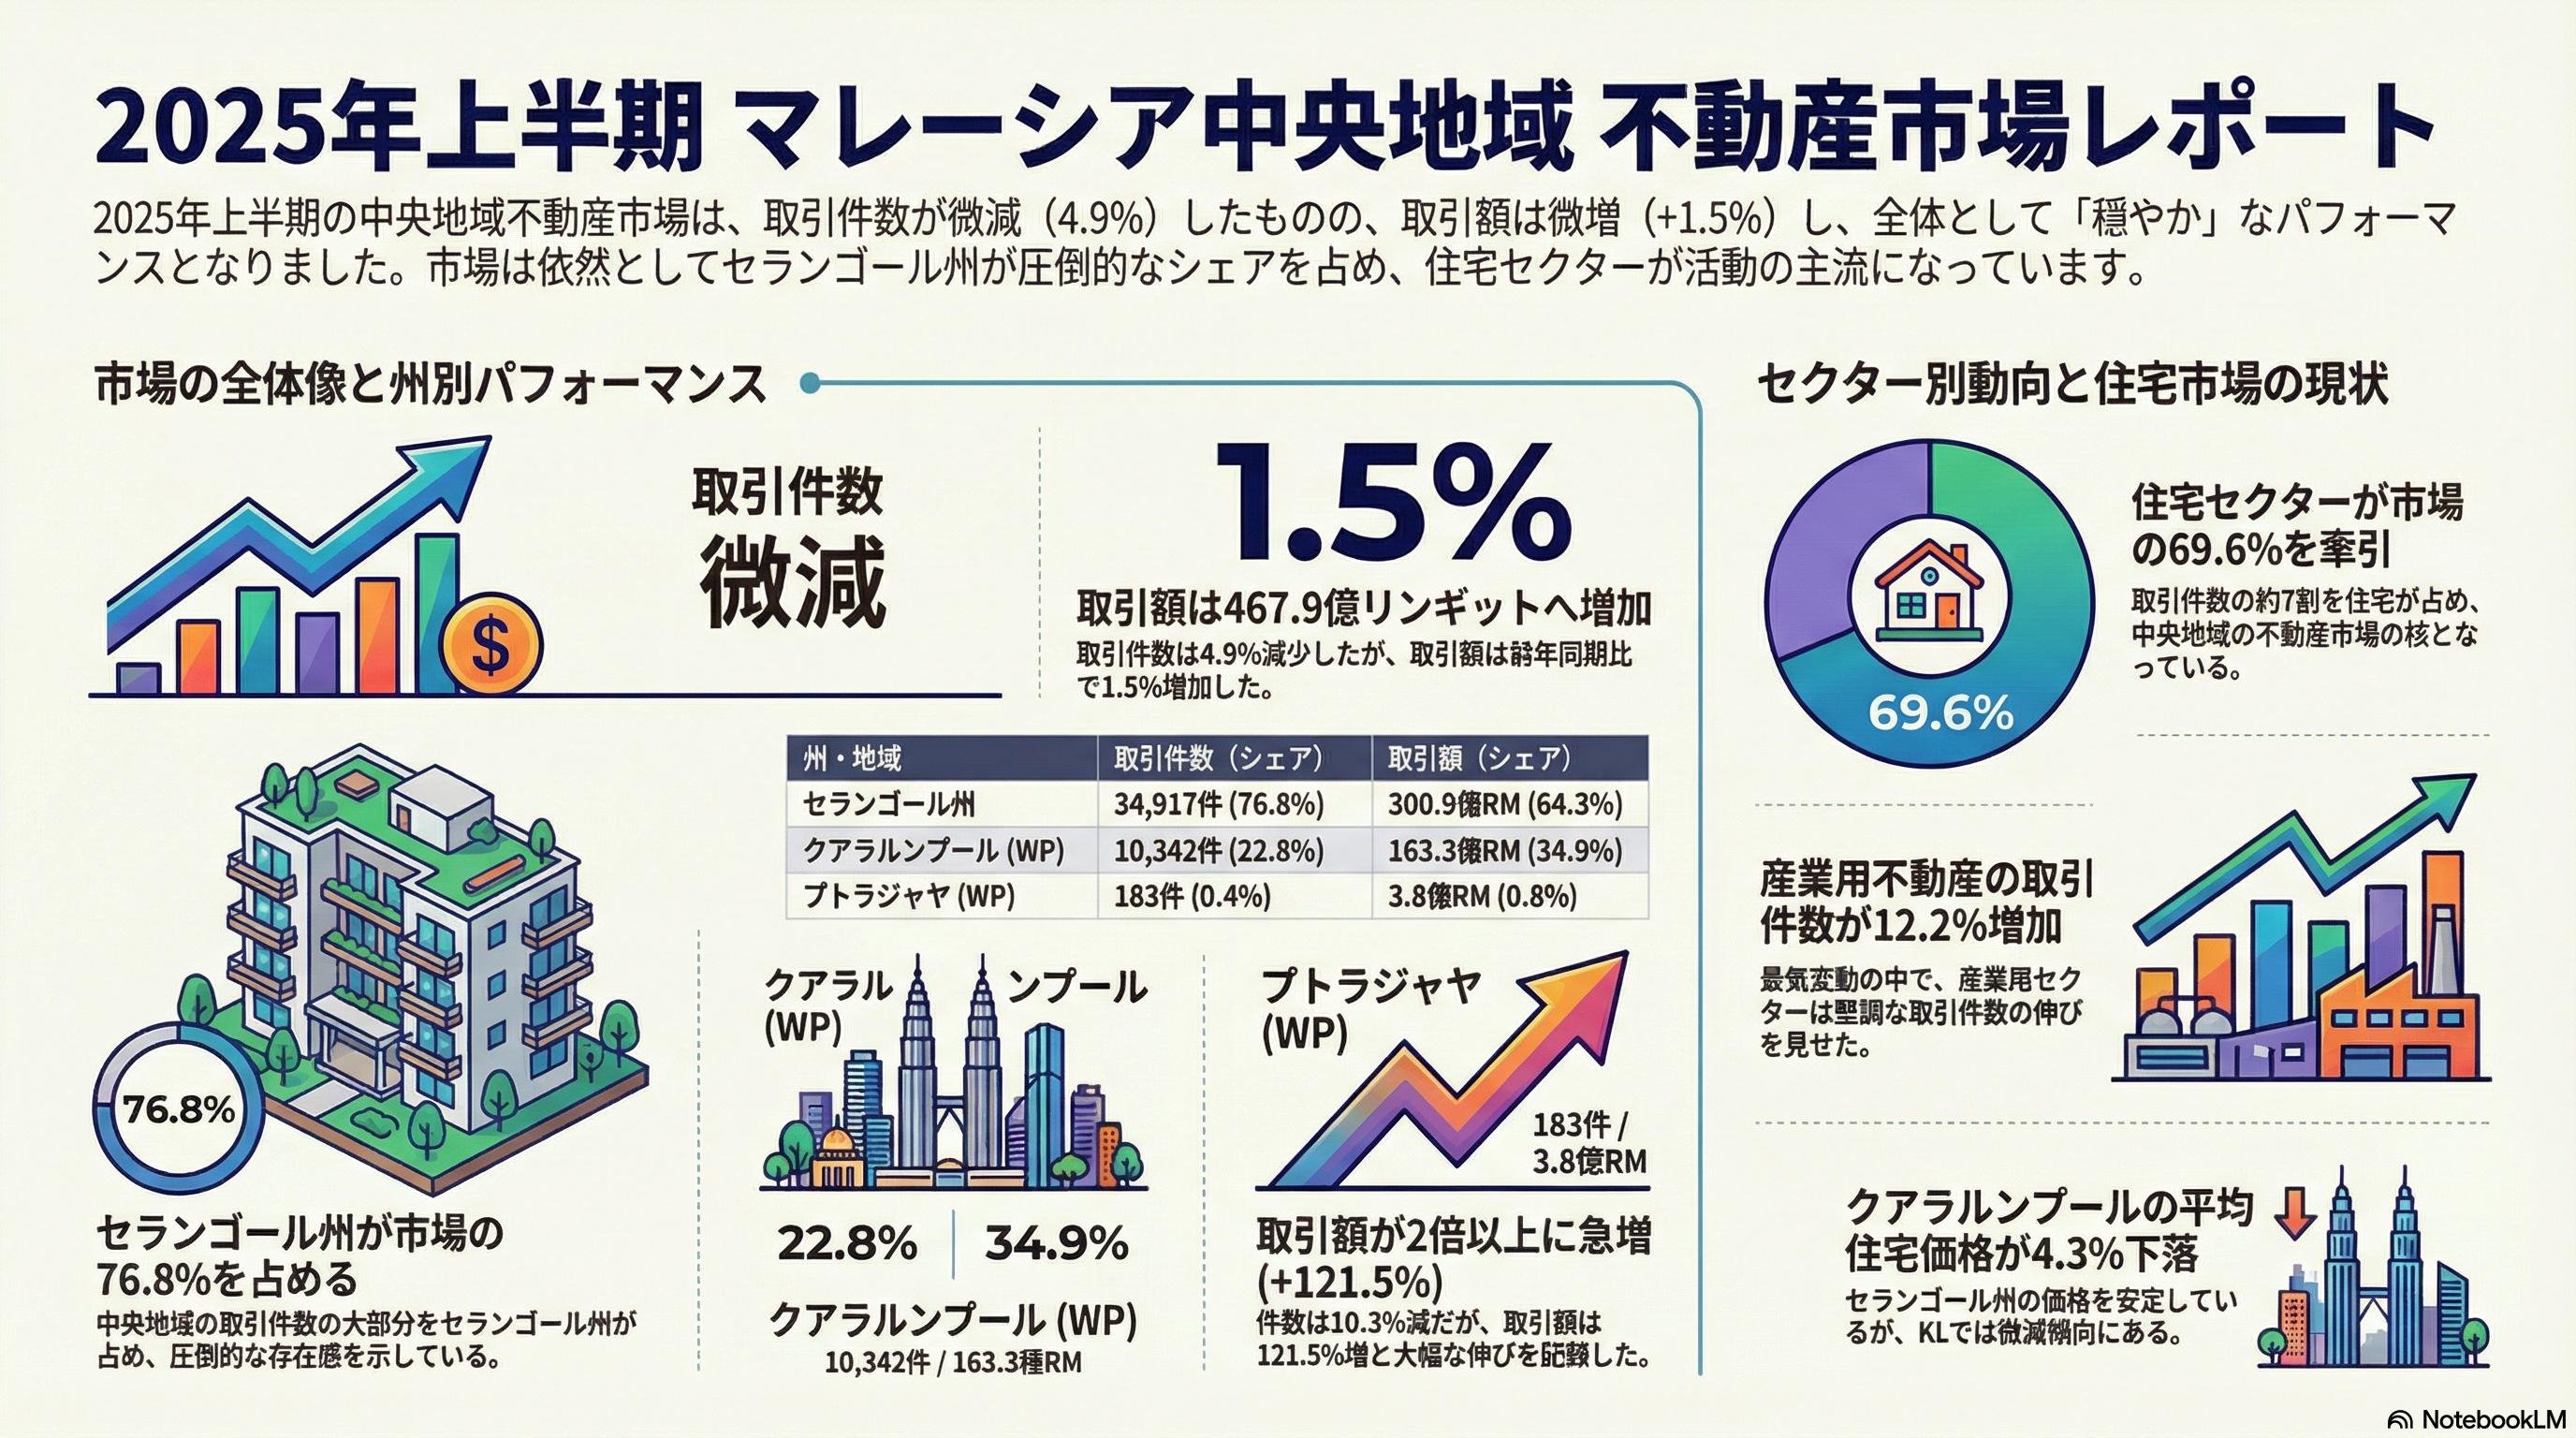
マレーシア財務省(JPPH)が発表した2025年上半期の不動産市場データは、表面的な数値だけでは読み解けない「市場の変質」を鮮明に映し出している。セランゴール州、クアラルンプール(KL)、プトラジャヤで構成される「中央地域」は、全国の取引件数の23.2%に過ぎないが、取引価値では43.5%を占める文字通りの「経済の心臓部」である。
現在の市場は、一見すると不可解なパラドックスの中にある。中央地域の総取引件数は45,442件と前年同期比で4.9%減少したが、取引価値は467.9億リンギット(RM46.79 billion)に達し、1.5%の上昇を記録した。この価値上昇を牽引しているのは、14.3%の成長を見せたKL、そして取引価値が2倍以上(121.5%増)に跳ね上がったプトラジャヤである。これは市場が「停滞」しているのではなく、優良資産への資金集中が加速する「フライト・トゥ・クオリティ(品質への逃避)」、すなわち構造的なハイグレーディング・プロセスに入ったことを示唆している。
供給サイドの「急ブレーキ」と既存在庫の二極化
デベロッパー各社は現在、市場の需給バランスを是正するため、新規プロジェクトの投入を劇的に絞り込む「供給ブレーキ」を選択している。
-
セランゴール州: 新規販売開始 4,548ユニット(前年同期 8,131ユニットから44.1%減)
-
クアラルンプール: 新規販売開始 1,746ユニット(前年同期 4,176ユニットから58.2%減)
この供給抑制の背景には、セランゴール州を中心とした在庫の積み上がりがある。同州の「完成済み未販売(Overhang)」物件は18.8%増加し、建設中・未着工を含めた全段階で在庫が増加している。デベロッパーは新規着工よりも、既存在庫の消化にリソースをシフトしており、これが後述する優良エリアと停滞エリアの「資産の二極化」をさらに助長する要因となっている。
住宅価格指数(HPI)に見る「資産の二極化」の深化
KLの平均住宅価格が全体で4.3%下落(RM771,057)している事実は、一見すると投資リスクに見えるだろう。しかし、これこそが「統計の罠」である。平均値が押し下げられる一方で、成熟したインフラと限定的な供給を併せ持つ特定のエリアでは、驚異的な価格高騰が起きている。
以下のエリアは、市場全体が調整局面にある中で、圧倒的な強さを見せている:
-
クアラルンプール(高層住宅) :
-
Idaman Sutera: 19.1%増
-
Anjung Villa: 16.7%増
-
Shamelin Bistari Condo: 11.5%増
-
-
クアラルンプール(2階建てテラス) :
-
Bangsar Park: 9.7%増
-
Taman Prima Pelangi: 8.9%増
-
-
セランゴール州(2階建てテラス) :
-
SS2(Petaling Jaya) : 9.5%増
-
Taman Sri Manja: 9.4%増
-
「どこでも上がる」時代は終わり、現在は立地と利便性が確立された「特定の優良資産」にのみ資本が集中する、シビアな選別フェーズにある。
産業用不動産の「取引件数12.2%増」と市場の変質
住宅市場が調整を続ける中、産業用不動産セクターは独自の成長曲線を描いている。取引件数は前年同期の1,392件から1,562件へと12.2%増と独走状態だ。特筆すべきは、取引件数が伸びる一方で、取引価値が71.0億リンギットと1.4%減少している点である。
これは、メガ・プロジェクト主導の開発から、eコマースや製造業のサプライチェーン再編に伴う「中規模物流拠点」や「SME向けユニット」の実需取引へと市場がシフトし、競争が激化していることを意味する。セランゴール州では新規計画供給が前年同期比で約3倍に急増しており、産業用不動産は依然として市場の隠れた成長エンジンとして機能している。
商業用不動産で見える「物理スペースへの回帰」
商業セクター、特に一等地のランドマーク物件の強さは、中央地域の取引価値を押し上げる決定的な要因となっている。KLにおけるショッピングセンターの稼働率は87.3%、オフィス稼働率は72.2%と安定、あるいは微増傾向にある。
市場全体の価値を底上げした象徴的なディールとして、KL Gateway Mall(約2億3,700万リンギット)やPavilion Hotel(3億4,000万リンギット)といった高額取引が挙げられる。また、賃料水準においても以下の物件が圧倒的な強みを維持している:
-
Suria KLCC(小売) : 最大 RM2,260/sqm(1平方メートルあたり)
-
Sunway Pinnacle(オフィス) : 最大 RM102.26/sqm
さらに、Sunway Square Mall(29,357 sqm)のような新規供給が着実に吸収されている現状は、リモートから「物理的な一等地」への需要回帰を裏付けている。
将来価値を予約する「メガ・インフラ」の加速
現在の取引減という一時的な「ノイズ」を打ち消し、中長期的な資産価値を保証するのがインフラ開発の進捗である。特に移動時間の短縮は、周辺不動産のキャピタルゲインに直結する。
プロジェクト名
進捗状況
完了予定時期 / 詳細
LRT3
テスト・試運転段階(建設自体はほぼ完了済み)
2026年6月開通予定(遅延中)。バンダル・ウタマ~クランのジョホール・セティア(Johan Setia)間。信号システムの不具合により複数回延期。
ECRL(セランゴール区間)
全体92.62%完成(2026年2月時点)
コタバル~ゴンバク区間は2026年末完工・2027年1月運行開始予定。セランゴール区間(ゴンバク~ポートクラン)は2027年12月完工・2028年1月運行開始予定。
MRT3 (Circle Line)
用地買収中
最終計画承認済み(2025年7月)。用地取得進行中、2026年末完了目標。
西海岸高速道路 (WCE)
パッケージ7B:51.1%
2026年6月予定(当初2026年3月から延期)。アッサム・ジャワ~タンジュン・カラン間。
特にMRT3は、モントキアラやアンパンといった高人口密度エリアを結節点とするため、完成時の周辺不動産へのインパクトは計り知れない。
結論
2025年後半に向けた「戦略的蓄積」の推奨
2025年上半期の中央地域市場が示したのは、「停滞」という仮面の裏で進む「戦略的蓄積フェーズ」である。取引件数の減少は、市場の過熱を冷ますデベロッパーの供給調整の結果であり、その間に取引価値が上昇している事実は、資本がより確実な、より質の高い資産へと移動していることを証明している。
賢明な投資家は、表面的なシグナルに惑わされるべきではない。産業用セクターの活発な動き、特定優良エリアの価格上昇、そして着実に進むメガ・インフラ。これらはすべて、次の上昇サイクルに向けた強力なカタリスト(起爆剤)である。今はまさに「嵐の前の静けさ」だ。この蓄積期に、どの「結節点」を押さえるかが、2025年後半以降の勝敗を分かつことになる。
※インフラ進捗状況は2026年3月時点の最新情報に基づき更新しています。
※本稿は、JPPHの公式レポートをもとに要点を整理したものであり、特定の不動産物件の推奨を目的としたものではありません。
・マレーシアの銀行の比較については、マレーシア5大エリア不動産市場を徹底比較:2025年上半期最新レポートで詳しく解説しています。
本記事はBridge International Asia Sdn Bhdがマレーシア現地の取材で得た情報をもとに作成しています。 当サイトのコンテンツや記事において、可能な限り正確な情報を掲載するよう努めていますが、記載内容について必ずしも正確性を保証するものではありません。無断転載は禁止いたします。
(No translation available in this language)


