
分野: マレーシア経済・動向
北マレーシア(ペナン・ペラ・ケダ・プルリス)の2025年上半期不動産市場をJPPHデータで徹底分析。取引件数減少でも価値7.0%増の「質への転換」、ペラ州の在庫問題、工業用不動産の高効率、プルリス州+7.2%の価格急騰、RM1億超のメガ取引など、州別の深層動向と投資戦略を解説します。
イントロダクション : 混迷する市場が見せる「強気の沈黙」
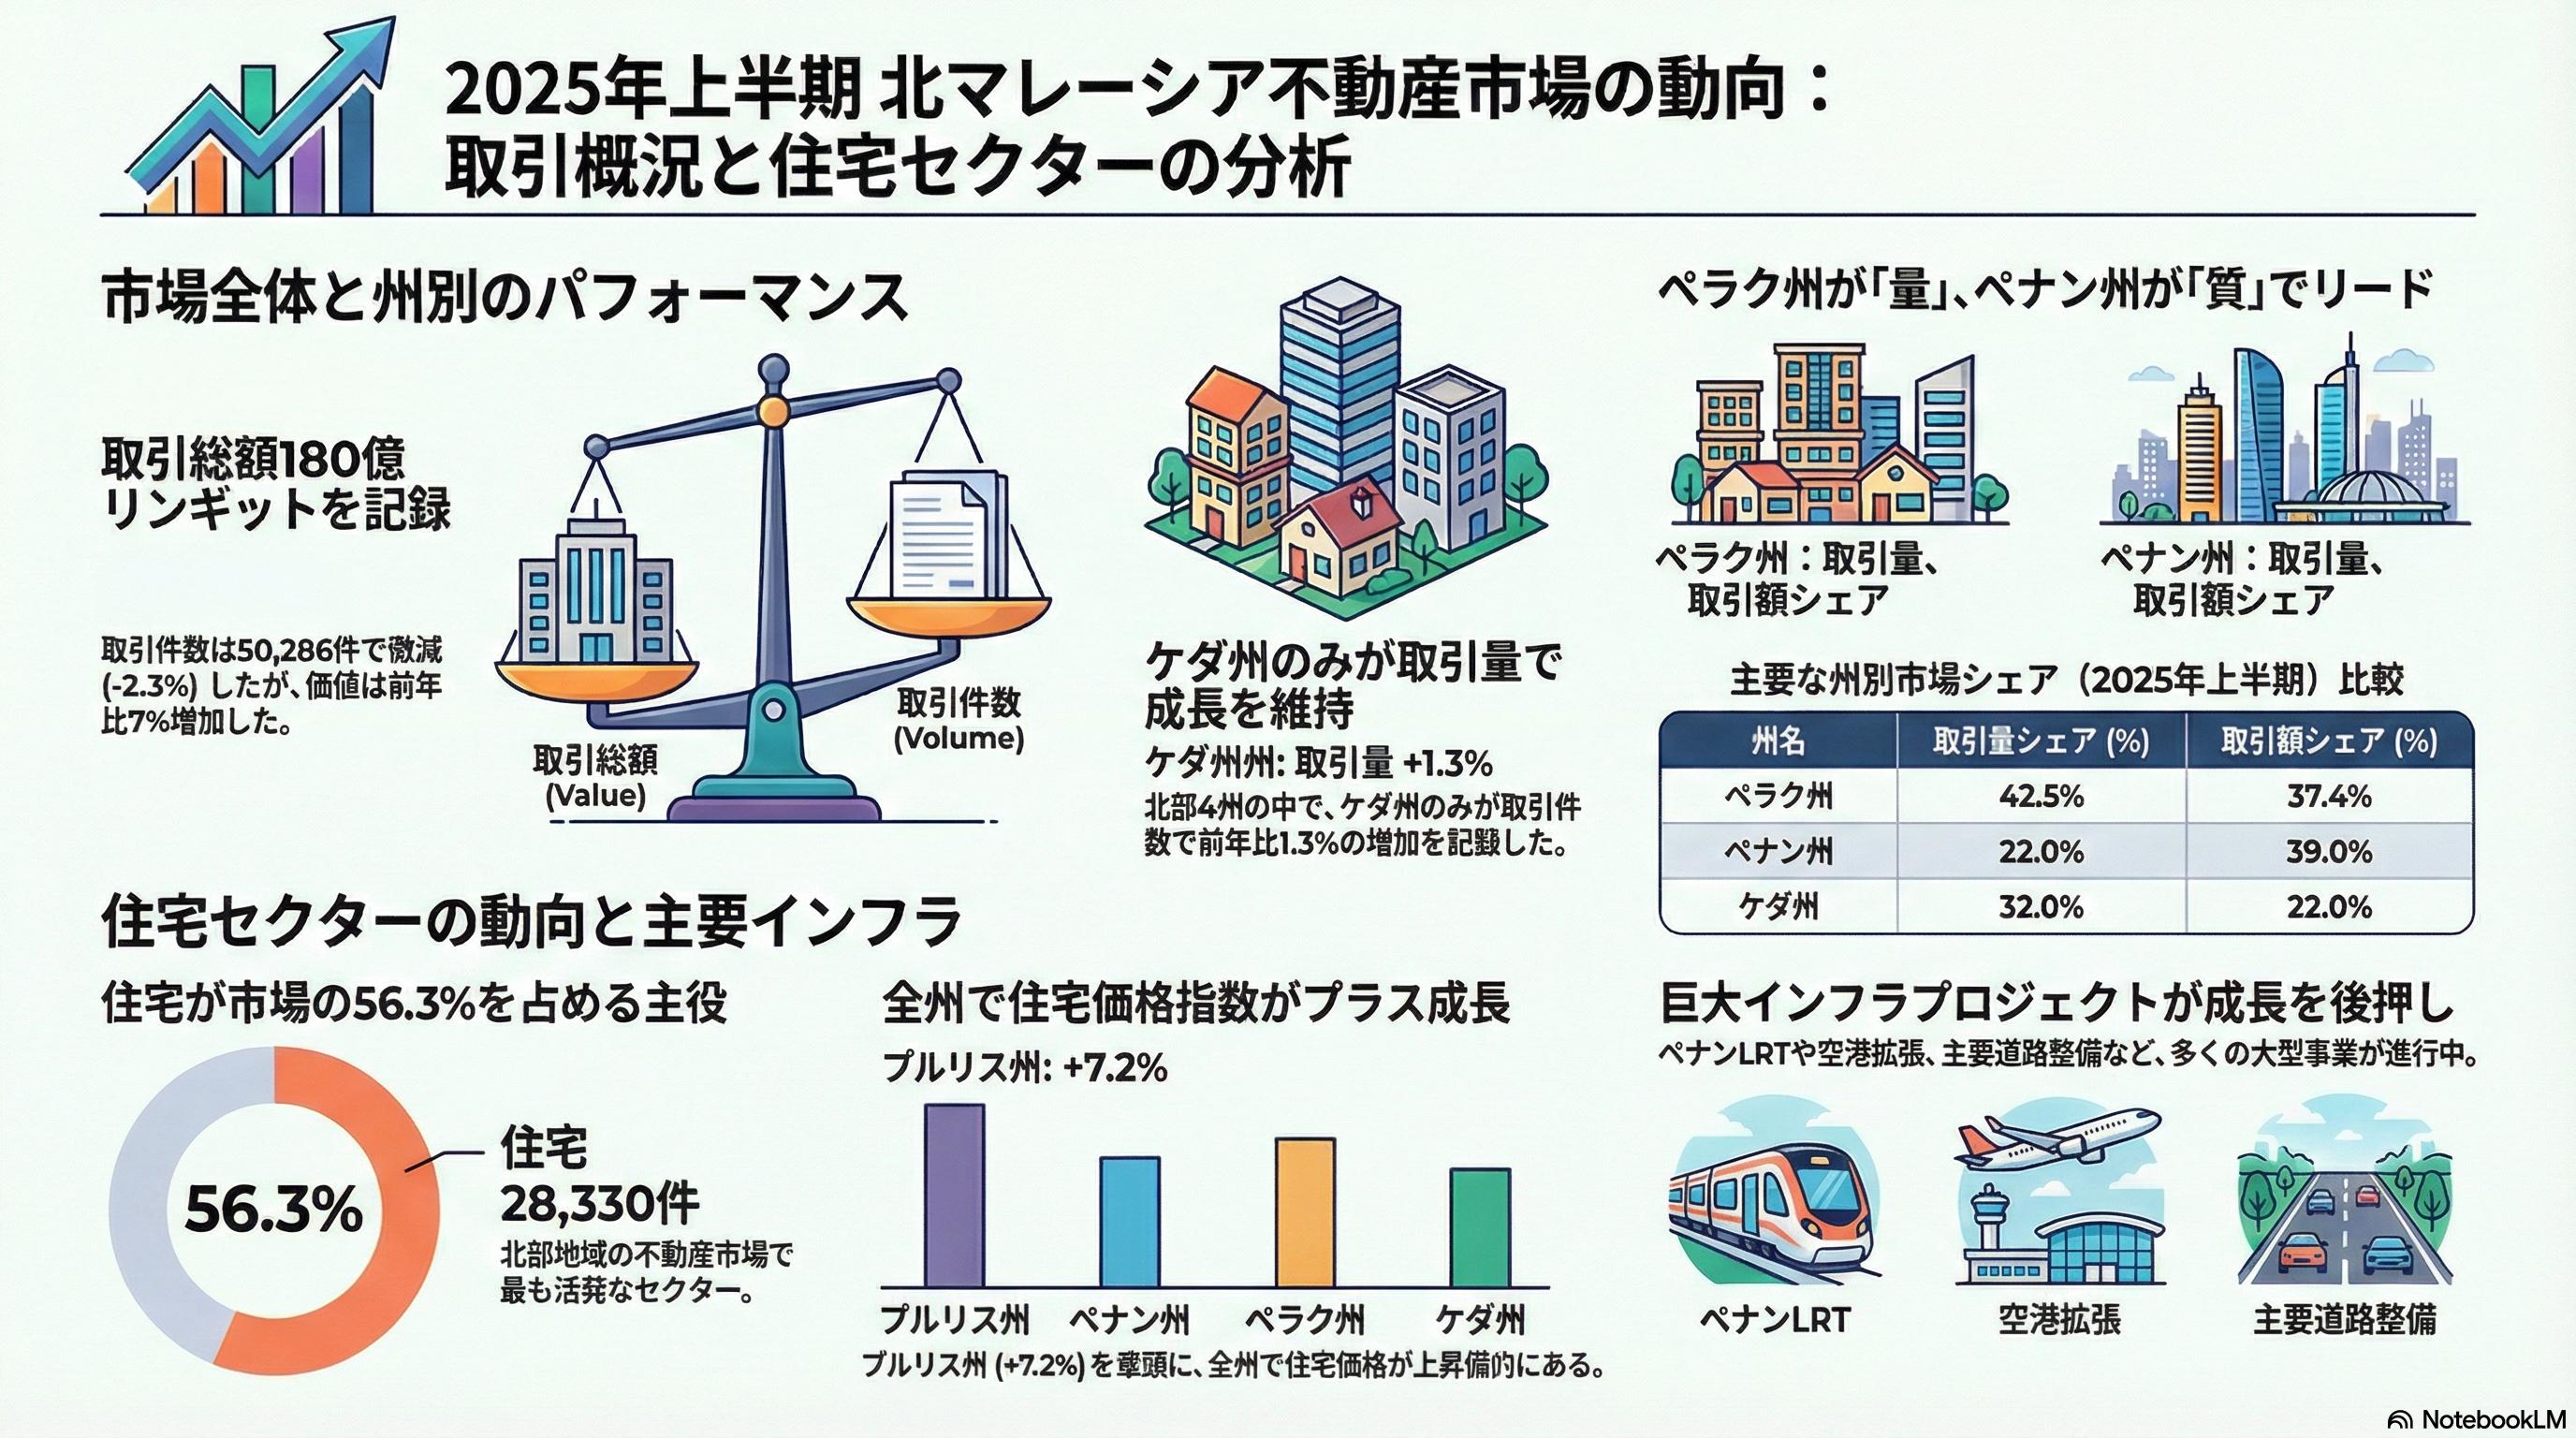
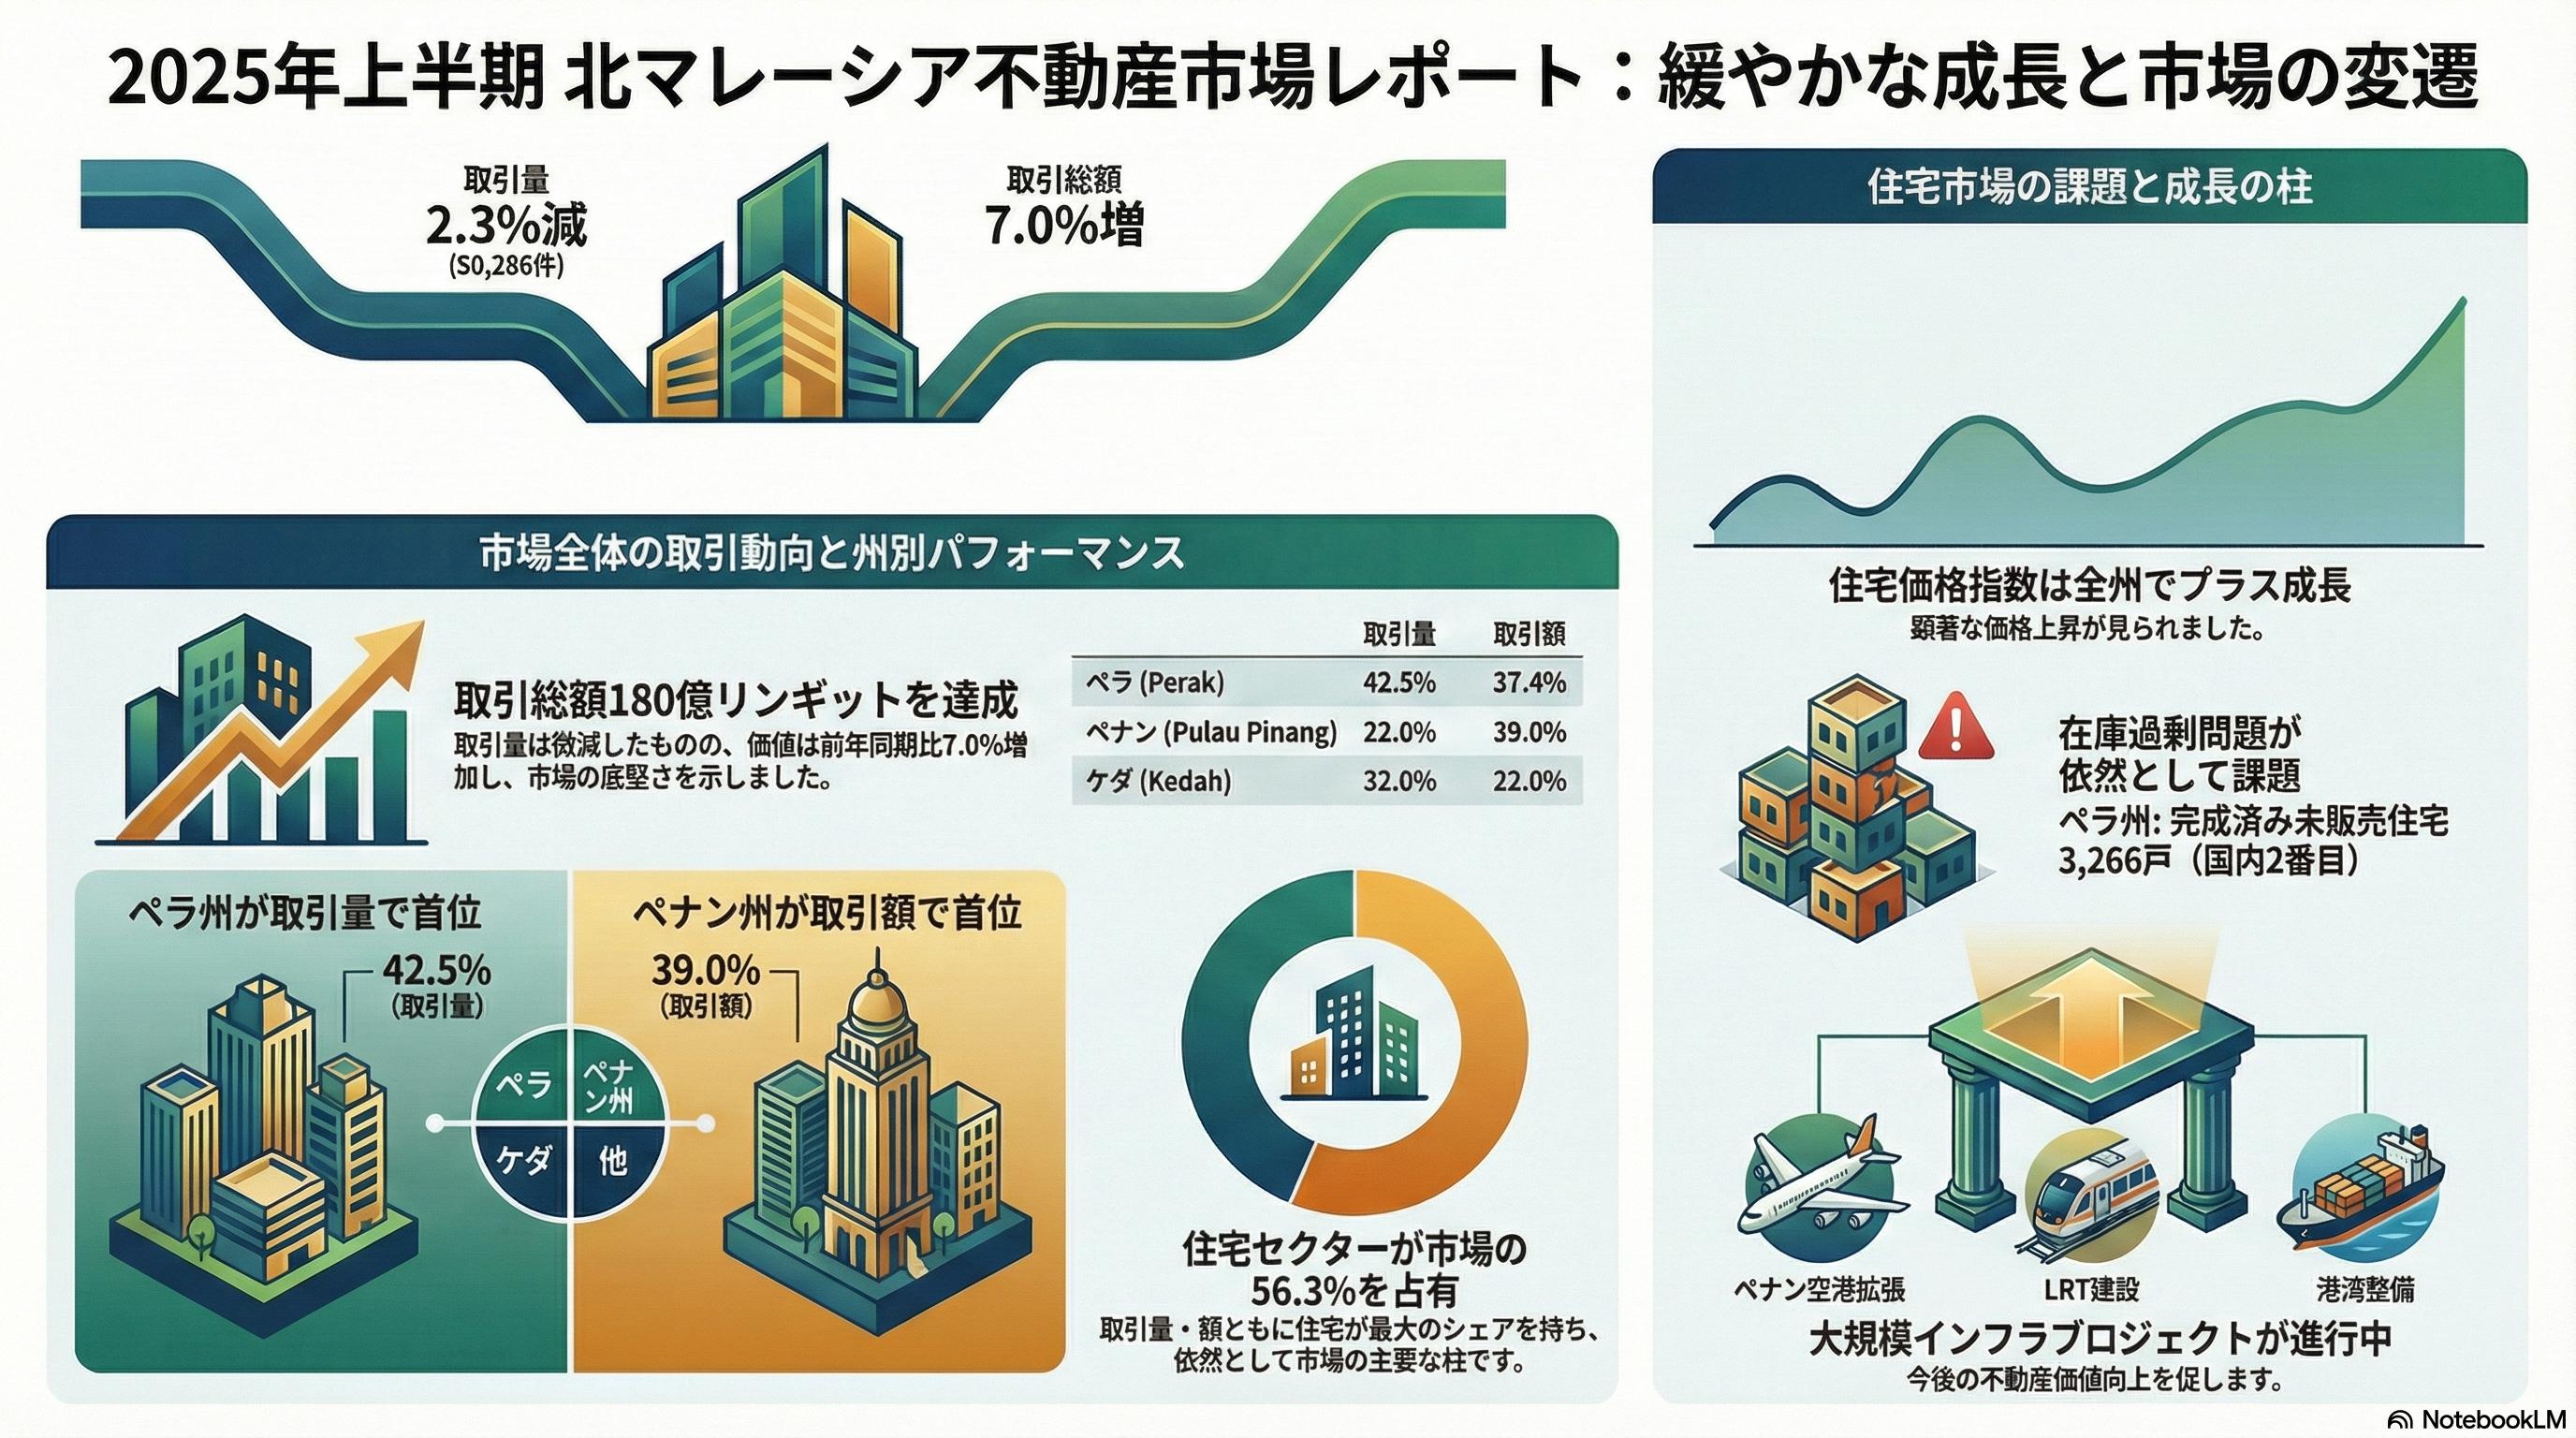
2025年上半期(H1 2025)、北マレーシア市場は一見して矛盾に満ちた動きを見せている。マレーシア財務省(JPPH)の速報データによれば、総取引件数は50,286件と前年同期比で2.3%減少した。しかし、取引価値は180億リンギットに達し、前年比7.0%増という力強い伸びを記録している。
投資家はこの「強気の沈黙」を読み解かなければならない。市場はもはや「数の拡大」というフェーズを捨て、資本を保存するための「高付加価値資産」への集中、すなわち量的流動性から質的優位性への強硬なシフトを開始している。表面的な取引減に惑わされ、市場が冷え込んでいると判断するのは素人の過ちである。
強制的な供給抑制
新規ローンチの激減と在庫の「国家的歪み」
デベロッパー各社は、市場のシステミック・リスクを回避するため、新規供給に対して極めて冷徹なブレーキをかけている。
-
ペナン州:新規販売開始ユニットは前年同期比で51.7%という壊滅的な減少。
-
ペラ州:同36.2%の減少。
この急激な供給調整は、飽和状態にある市場の崩壊を防ぐための「外科的手術」といえる。一方で、在庫(オーバーハング)状況は深刻な二極化を露呈している。特にペラ州の現状は注視すべきだ。完成済み未販売在庫は3,266ユニットに達し、これはマレーシア全体の在庫数の12.1%を占める国内第2位の不名誉な記録である。ケダ州とともに在庫が増加傾向にある一方、ペナン州とプルリス州では在庫の解消が進んでおり、州政府の調整能力の差が浮き彫りとなっている。
「件数のペラ」と「価値のペナン」
産業セクターに見る市場の歪み
北マレーシア市場内でのパワーバランスを分析すると、「量vs質」の対比が残酷なまでに明確になる。
-
取引件数(ボリューム) :ペラ州が全体の42.5%を占め、数的な流動性を支えている。
-
取引価値(バリュー) :ペナン州が全体の39.0%(70.1億リンギット)を占め、圧倒的な資本集中を見せる。
ここで注目すべきは「工業用不動産」セクターがもたらす市場の歪みだ。このセクターは取引件数ではわずか1.4%に過ぎないが、取引価値では8.6%を占めるという極めて高い投資効率を示している。機関投資家が狙うべきは、住宅という「大衆市場」ではなく、こうした高単価な工業・商業資産であることは明白だ。
住宅価格指数の粘り:プルリスの「希薄な高騰」
取引件数が減少に転じている局面で、各州の住宅価格指数(HPI)が軒並み上昇している事実は、資産価値の硬直性を示している。
州別住宅価格指数(HPI)の上昇率(Q2 2025P):
-
プルリス州:+7.2% (不動産取引件数は全体で10.9%減。流動性低下と希少性による価格高騰が同時に進行)
-
ケダ州:+5.0%
-
ペラ州:+2.7%
-
ペナン州:+2.4%
Q2 2025P 州別平均住宅価格:
州
平均住宅価格
ペナン州
RM 493,869
ケダ州
RM 320,958
ペラ州
RM 278,335
プルリス州
RM 252,956
賃貸市場においても、ジョージタウンやイポーなどの主要都市では3.2%~15.4%の上昇が見られるが、これはあくまで 「都市部の住宅地(Landed)」 に限った話だ。ペナンの高層階(Strata)ユニットについては「混合(Mixed)」トレンドを示しており、安易な利回り期待は禁物である。
インフラの巨額支出:資産価値を担保する「物理的防波堤」
現在進行中のプロジェクトは、単なる開発計画ではなく、市場の底値を支える物理的なカタリストである。投資家は各プロジェクトの「ステータス」を冷静に識別しなければならない。
ペナン州:
ペナン国際空港(PIA)拡張(建設中) :予算10億リンギット規模。
ペナン・ヒル・ケーブルカー(建設中) :総工費2.45億リンギット。2025年Q1の完成を目指して工事が進んでいる。
バヤン・レパスLRT(提案段階) :全長29km、27駅を予定する将来の基幹インフラ。
ペラ州:
ルム・マリタイム・ターミナル(LMT 2)(建設中) :90ヘクタールの敷地を持つ物流拠点。
プルリス州:
プルリス・インランド・ポート/保税道路(CVIA)(建設中) :予算1.03億リンギット超。
カンガール・セントラル(完成) :公共交通の利便性を飛躍的に高める新ターミナル。
機関投資家の確信
RM 1億超えのメガ・ディール
一般市場の停滞を嘲笑うかのように、プロフェッショナルな領域では巨額の資金が動いている。
-
商業:ペラ州の「AEON Mall Taiping」が1.47億リンギットで取引。
-
農業/開発用地:ケダ州クアラ・ムダにおいて、2件の広大なエステート用地売買が成立。それぞれRM 148,975,000およびRM 142,588,000で、合計約2.915億リンギットに達する。
-
工業:ペナン州バヤン・レパスの工場・倉庫が1.31億リンギットで取引。
これらのディールは、一般消費者の心理とは無縁のところで、プロが北マレーシアの将来的な収益性に対して「確信」を持っていることを証明している。
結論
2025年後半への展望
現在の北マレーシア不動産市場は「停滞」ではなく、供給調整とインフラ整備が同時に進行する「筋肉質な市場への移行期」にある。
ペナンの「MADANI Ownership Campaign (MOC)」やペラの「Dasar Perumahan Negeri Perak 2.0」といった州政府の介入は、冷え込んだ実需を刺激する役割を果たすだろう。しかし、投資家としての最適解は、政府の支援策に依存することではない。表面的な「取引件数の減少」というノイズを無視し、インフラ支出という「物理的根拠」と、工業セクターのような「価値の歪み」を突く、冷徹なアセットアロケーションが求められている。
※本稿は、JPPHの公式レポートをもとに要点を整理したものであり、特定の不動産物件の推奨を目的としたものではありません。
・マレーシアの銀行の比較については、マレーシア5大エリア不動産市場を徹底比較:2025年上半期最新レポートで詳しく解説しています。
本記事はBridge International Asia Sdn Bhdがマレーシア現地の取材で得た情報をもとに作成しています。 当サイトのコンテンツや記事において、可能な限り正確な情報を掲載するよう努めていますが、記載内容について必ずしも正確性を保証するものではありません。無断転載は禁止いたします。


